Is opstijgend vocht verzekerd? Vocht en uw woningverzekering
Is opstijgend vocht verzekerd? Meestal niet. De brandverzekering dekt in de regel schade door een plotse gebeurtenis, zoals een leiding die springt, maar niet vocht dat langzaam ontstaat door de staat van het gebouw. Toch zijn er uitzonderingen, en het verschil tussen de oorzaak en de schade maakt veel uit. Hier leest u hoe het meestal zit, voor u uw verzekeraar belt.
Meestal
- Plots lek in een leiding: schade gedekt
- Herstelling van het lek zelf: vaak niet
- Opstijgend vocht, slijtage: meestal uitgesloten
- Overstroming, terugstromend rioolwater: waarborg natuurrampen
- Uw polis is altijd doorslaggevend
Is opstijgend vocht verzekerd?
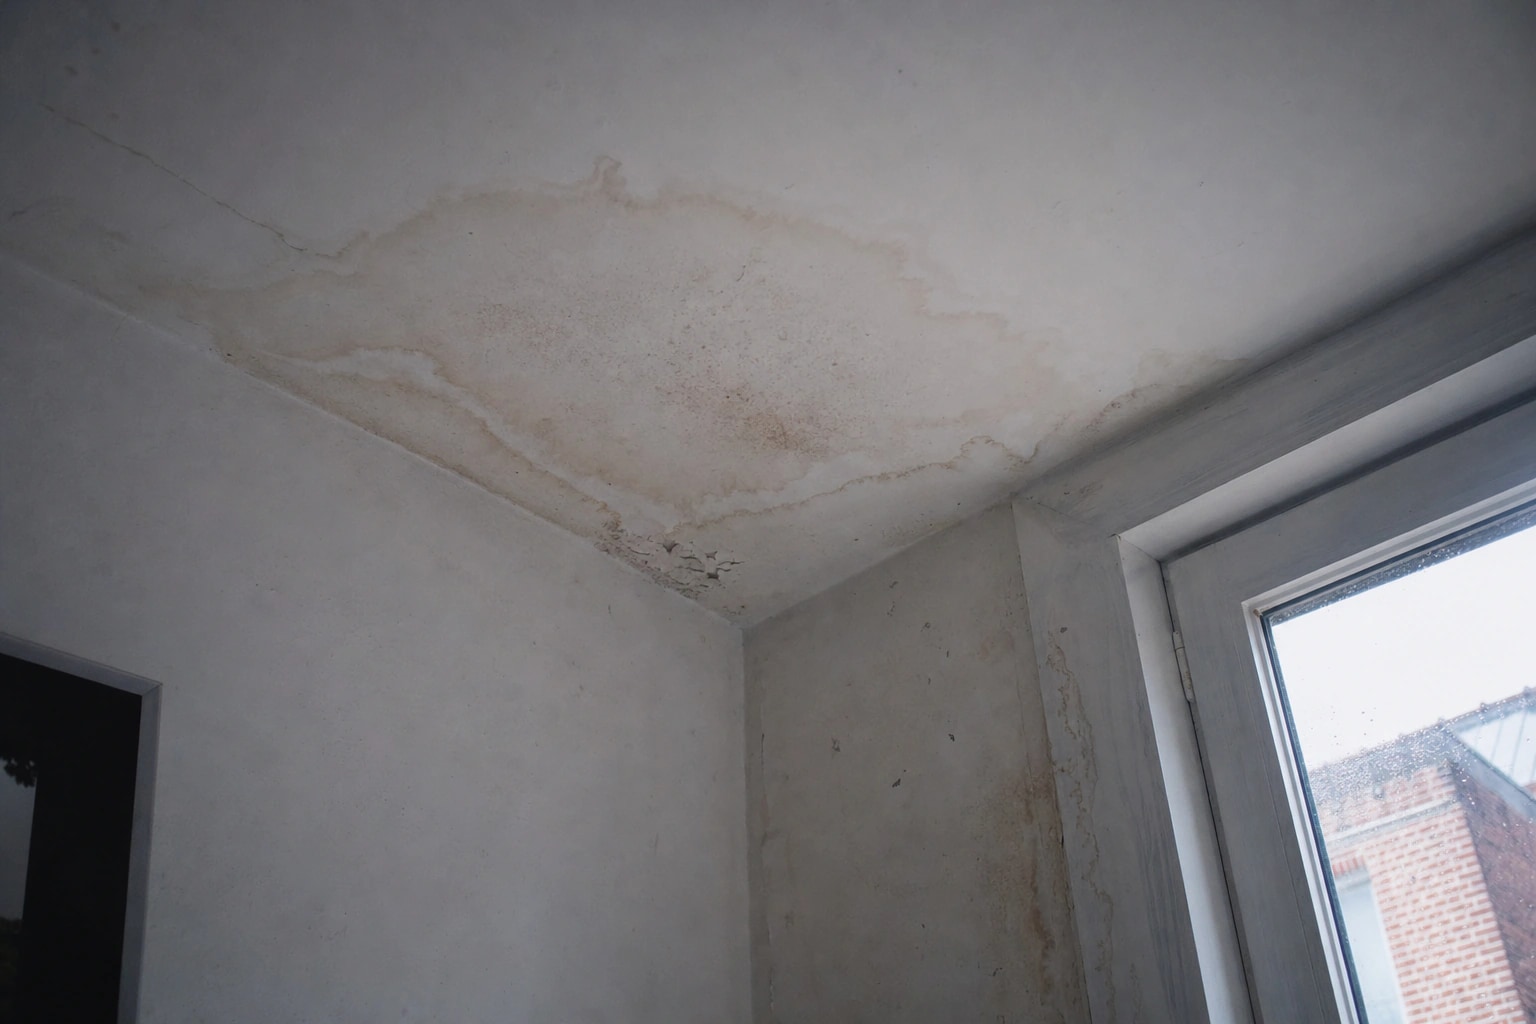
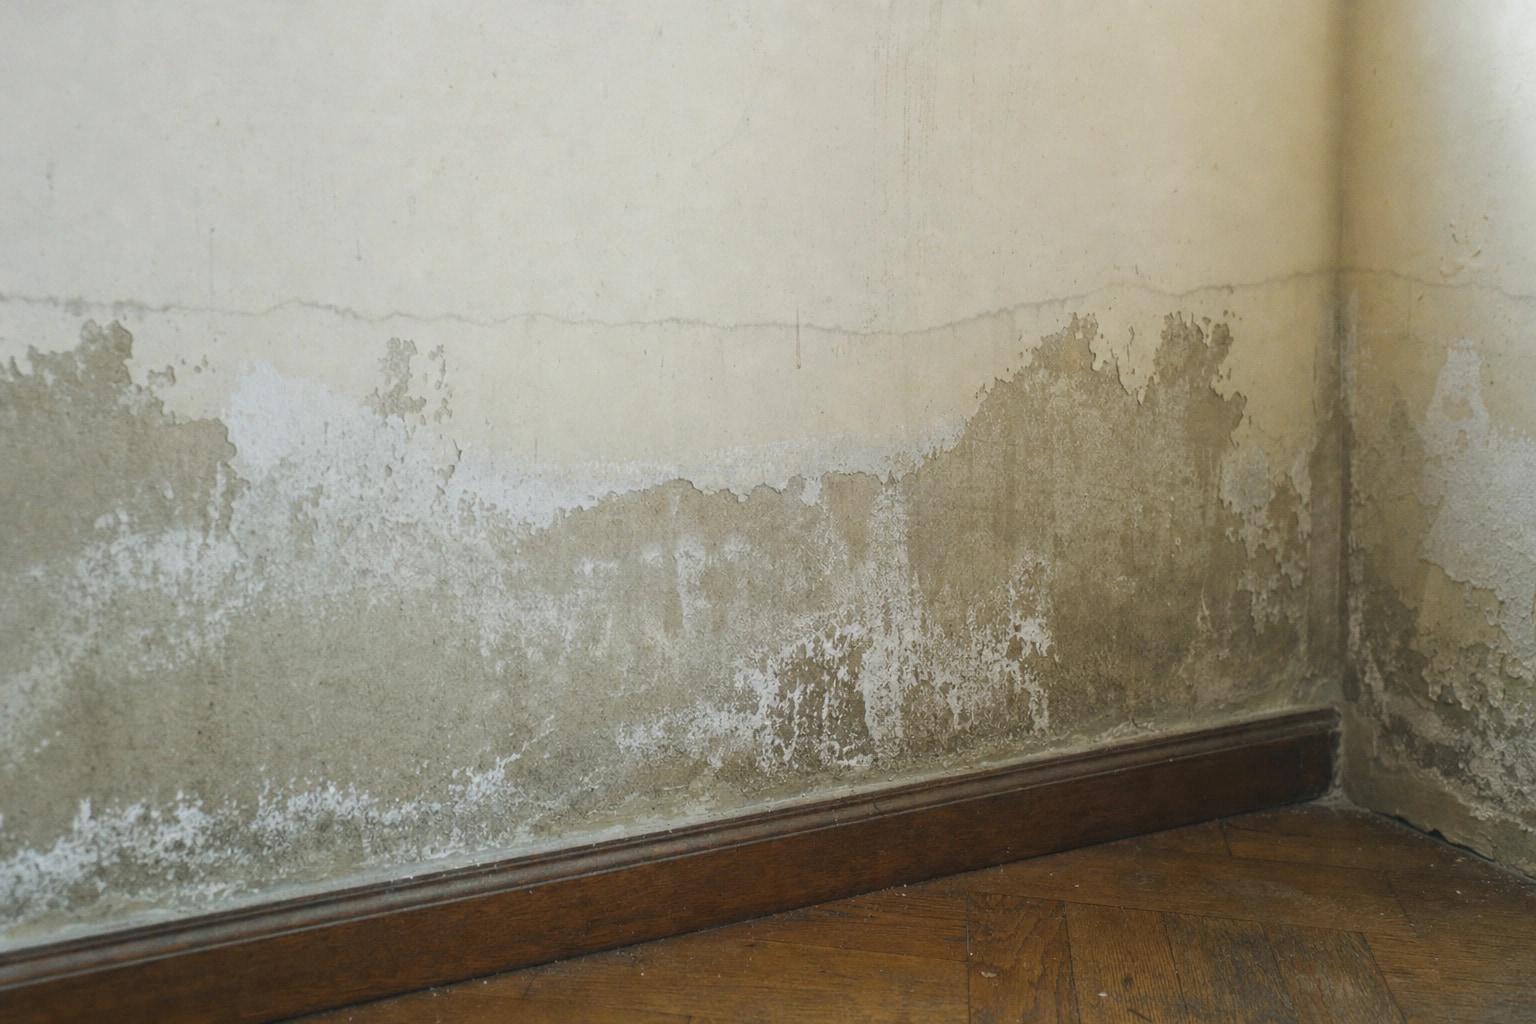
Opstijgend vocht ontstaat omdat een muur geen of geen goede vochtwerende laag meer heeft, en het grondwater geleidelijk optrekt. Voor een verzekeraar is dat geen plotse gebeurtenis, maar een gebrek van het gebouw of een gevolg van onvoldoende onderhoud. De meeste polissen sluiten het daarom uit, net als condensatie en doorslaand vocht door slijtage.
Een veelvoorkomende uitzondering: is het vocht het gevolg van een overstroming of van terugstromend rioolwater, dan kan de waarborg natuurrampen tussenkomen.
Een lek in de muur: oorzaak en gevolg
Springt een leiding in de muur, dan dekt de brandverzekering meestal de gevolgschade: pleisterwerk, schilderwerk, parket, soms ook het opsporen van het lek. De herstelling van de leiding zelf, de oorzaak, blijft vaak voor uw rekening. Sommige polissen dekken het openbreken en dichtmaken van de muur, andere niet: lees de waarborg waterschade in uw algemene voorwaarden.
Overstroming en terugstromend rioolwater
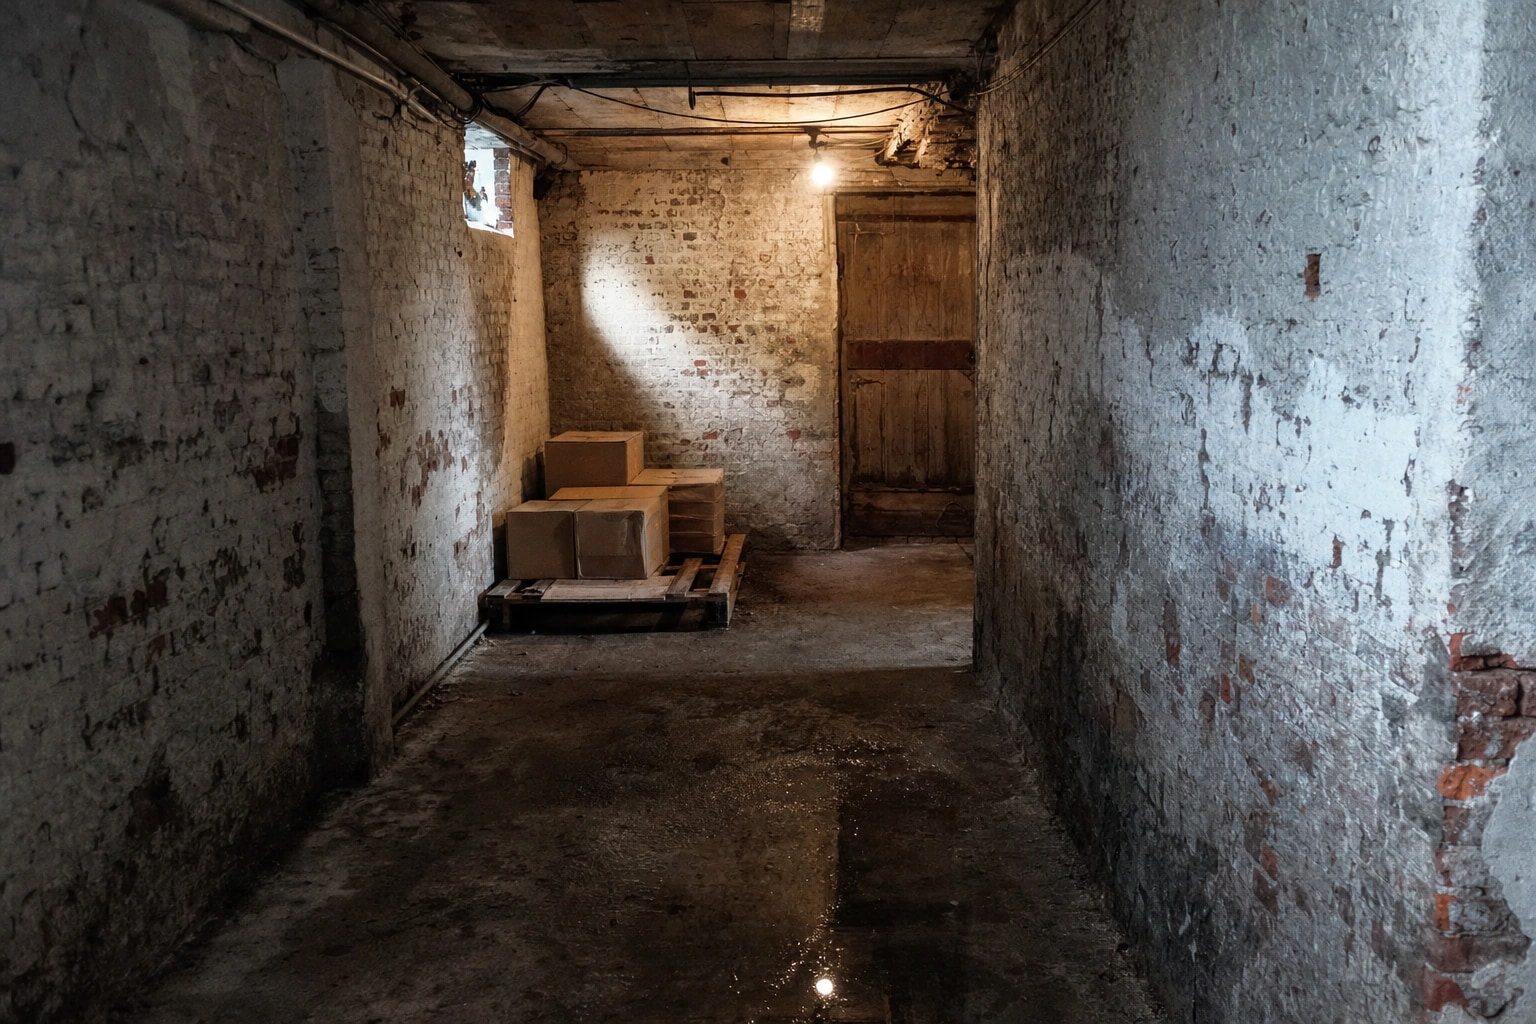
In België bevat de brandverzekering voor woningen een waarborg natuurrampen, die onder meer overstromingen en het overlopen of terugstromen van openbare riolen dekt. Is uw kelder ondergelopen, of kwam het water bij een onweer via de riolering binnen? Meld het snel aan uw verzekeraar, met gedateerde foto’s, ook als de schade aan de muren pas later zichtbaar wordt.
Waar de verzekeraar naar kijkt
Om te beslissen, bekijkt de verzekeraar of zijn expert meestal:
- de oorzaak: een plotse gebeurtenis of vocht dat er al lang zit;
- de datum: wanneer de schade ontstond en wanneer ze gemeld werd;
- het onderhoud: dakgoten, dak, voegen, verluchting;
- de bewijzen: gedateerde foto’s, facturen, een verslag van een vakman.
Eerst de oorzaak laten vaststellen
Een verslag van een vakman die de oorzaak vaststelt, helpt bij uw aangifte: het toont of het om een plots lek, doorslaand vocht of opstijgend vocht gaat. En dekt de verzekering de behandeling niet, dan voorkomt dezelfde diagnose dat u betaalt voor de verkeerde oplossing. Op Hygralis vindt u de waarschijnlijke oorzaak in drie vragen, en kunt u een offerte aanvragen bij bedrijven uit uw regio.
Algemene informatie. Alleen een vakman ter plaatse kan de oorzaak en de oplossing bevestigen. Bijgewerkt op 05/11/2026.
Veelgestelde vragen
Is opstijgend vocht verzekerd?
Meestal niet: het ontstaat geleidelijk en hangt samen met de staat van het gebouw. Uitzondering: vocht door een overstroming, dat onder de waarborg natuurrampen kan vallen.
Dekt de brandverzekering een lek in de muur?
Meestal dekt ze de schade door een plots lek, maar niet de herstelling van de leiding zelf. Uw polis is doorslaggevend.
Is schimmel door condensatie verzekerd?
In de regel niet: condensatie ontstaat door het gebruik en de verluchting van de woning, niet door een plotse gebeurtenis.
Vochtbestrijding in uw buurt
Herkent u dit probleem?
Drie vragen om het na te gaan, daarna een offerteaanvraag als u dat wilt.